Para un ejecutivo con salario mensual de $150,000 MXN y cinco años de antigüedad, la indemnización constitucional de tres meses suma $450,000 MXN y los 20 días por año, cuando resulten aplicables, agregan cerca de $500,000 MXN, antes de otros conceptos. Presupuestar únicamente esos tres meses deja fuera la parte que convierte una decisión de talento en una contingencia financiera.
Por qué el costo de salida supera la liquidación
El error más frecuente consiste en equiparar el costo de despedir a un ejecutivo con tres meses de sueldo nominal. La base correcta es el salario diario integrado, que incorpora la parte proporcional de prestaciones y componentes contractuales recurrentes. Sobre esa base se calculan conceptos que se acumulan entre sí.
La Ley Federal del Trabajo estructura esa exposición. La prima de antigüedad se calcula con un tope de dos veces el salario mínimo, mientras que un conflicto no acreditado puede incorporar salarios vencidos. La liquidación es, en consecuencia, solo la parte visible del iceberg.
Debajo se encuentran honorarios legales, efectos fiscales, vacancia, litigio y pérdida de continuidad decisoria. Ninguno aparece en una calculadora de liquidación, pero todos afectan flujo, productividad y reputación.
Definición operativa: el costo total de salida es la suma de costos directos e indirectos medidos en un horizonte de doce meses.
Con esa definición, la dirección financiera puede comparar escenarios con supuestos explícitos. Las tablas siguientes separan componentes, escenarios y decisiones previas a la notificación.
Costos directos del finiquito, indemnizaciones e impuestos
El salario integrado es el salario diario más la parte proporcional de prestaciones ordinarias y variables recurrentes, por lo que debe reconstruirse el paquete contractual completo antes de calcular la provisión. Según la información de derechos laborales publicada por el Gobierno de México, la exposición incluye tres meses de salario, 20 días por año en los supuestos previstos, prima de antigüedad de 12 días por año y prestaciones proporcionales.
| Concepto | Base de cálculo | Fórmula | Ejemplo |
|---|---|---|---|
| Indemnización constitucional | Salario diario integrado | 90 días por salario diario integrado | $450,000 MXN |
| Veinte días por año | Salario diario integrado | 20 días por años de servicio, cuando proceda | Cerca de $500,000 MXN |
| Prima de antigüedad | Salario diario con tope de dos salarios mínimos | 12 días por año, con base topada | Variable según tope vigente |
| Vacaciones y prima vacacional | Días no disfrutados | Días pendientes más prima de al menos 25% | Según días devengados |
| Aguinaldo proporcional | Salario diario | Parte proporcional del periodo trabajado | Según fecha de salida |
| Salarios vencidos (si hay litigio) | Salario diario integrado | Días de litigio, hasta 12 meses | Según duración del conflicto |
| Impuesto sobre la renta | Excedente sobre la exención de indemnizaciones | Excedente gravable según la Ley del ISR | Validar con el área fiscal |
| Honorarios legales | Asuntos laborales y fiscales | Monto pactado con asesoría | Según alcance contratado |
La prima de antigüedad aplica a quienes son separados del empleo, independientemente de que el despido sea justificado o injustificado. Su base, sin embargo, tiene límites legales y no sigue al salario ejecutivo completo.
Conceptos que suelen omitirse
Bonos devengados, automóvil, seguros, vivienda, acciones, incentivos anuales y cláusulas de cambio de control pueden modificar el salario integrado o generar obligaciones contractuales adicionales. Omitirlos subestima la provisión y distorsiona el retorno esperado de una reestructura.
En materia fiscal, las indemnizaciones cuentan con una exención prevista en la Ley del ISR y el excedente resulta gravable. La cifra definitiva requiere validación del área fiscal antes de aprobar el pago. Para documentar cada partida, resulta útil revisar los criterios recopilados sobre liquidación de personal en México.
Regla práctica: cada concepto requiere un responsable, una base de cálculo y un soporte documental verificable.
Costos indirectos de productividad, reputación y riesgo legal
La jerarquía siguiente ordena los costos que no forman parte de la liquidación, pero determinan el impacto económico completo de la separación.
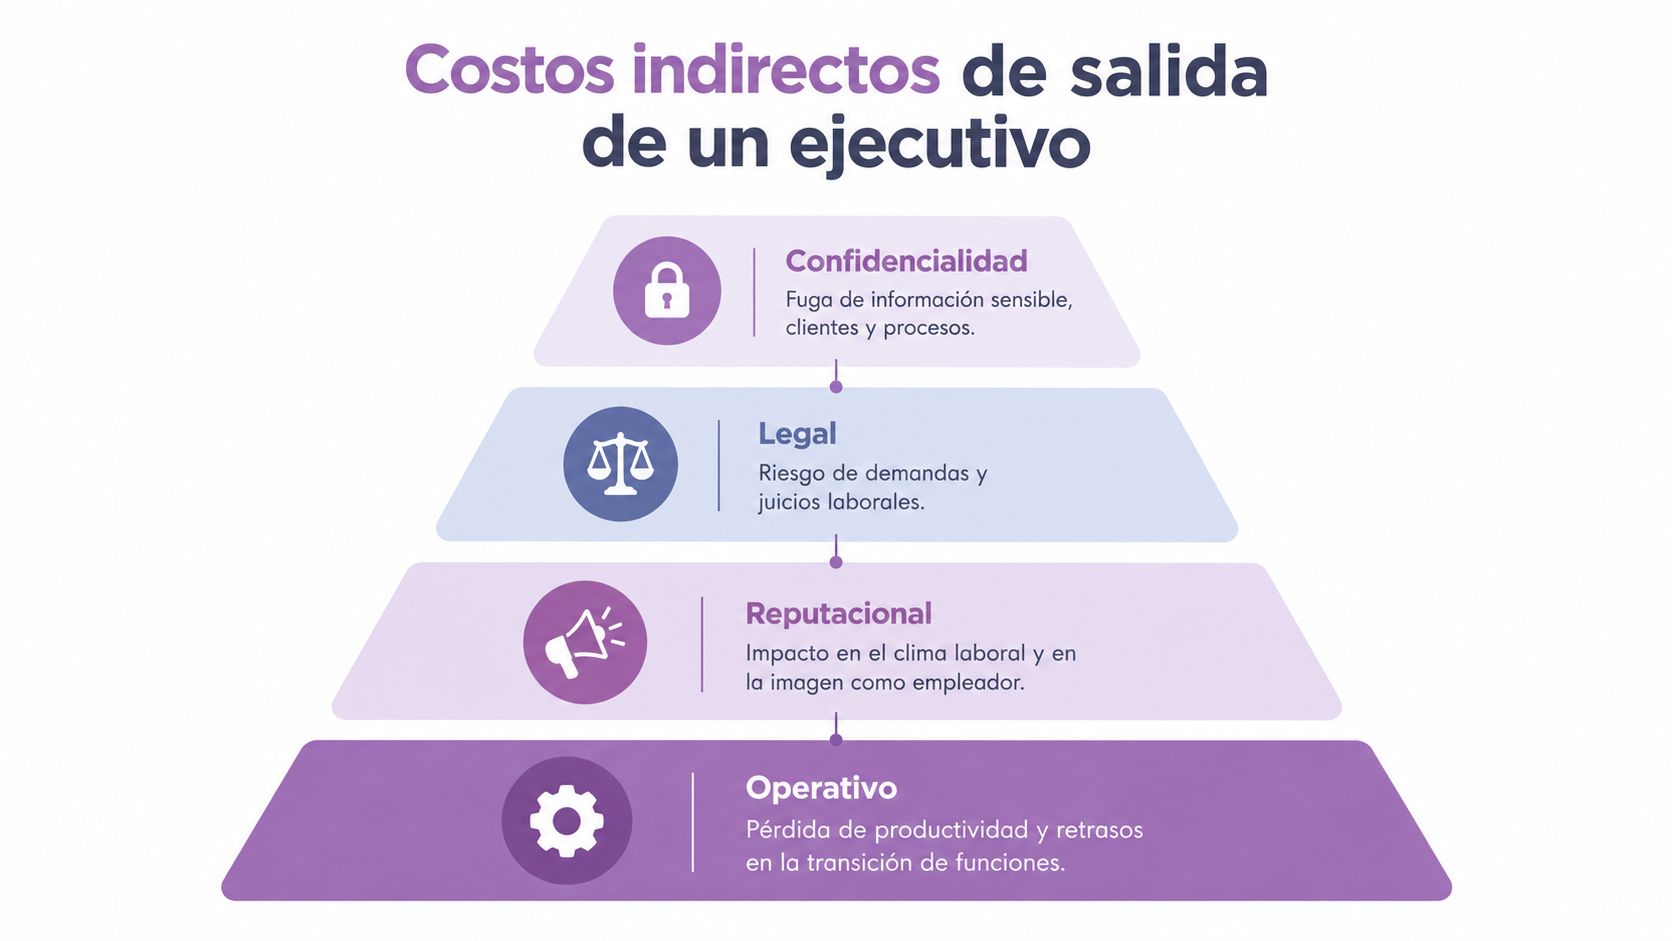
| Nivel | Costo indirecto | Dato interno para estimar |
|---|---|---|
| Operativo | Productividad del equipo, proyectos pausados y decisiones demoradas | Días de vacancia y horas del equipo afectado |
| Reputacional | Percepción de stakeholders, marca empleadora y clima laboral | Rotación posterior y tasa de aceptación de candidatos |
| Legal | Litigio, costos de defensa y salarios vencidos | Plazo de dos meses para demandar y exposición de costos directos |
| Confidencialidad | Información estratégica y cláusulas financieras | Inventario de accesos y de cláusulas vigentes |
En el nivel legal, la normativa permite reclamar reinstalación o indemnización y establece un plazo de dos meses para demandar por despido injustificado, según la orientación de la PROFEDET. Durante ese periodo, la contingencia permanece abierta aunque la liquidación ya se haya pagado.
En posiciones C-suite, la pérdida de clientes, la interrupción de decisiones, la fuga de talento y el acceso a información estratégica pueden superar el efecto de la nómina de salida. También deben vigilarse las cláusulas financieras pactadas con acreedores y el retraso de una transformación en curso. Los lineamientos de despido responsable ayudan a vincular esos riesgos con la continuidad.
Cada concepto debe estimarse con datos internos, como ingresos en riesgo o proyectos detenidos, y no con un porcentaje genérico. El costo más difícil de cuantificar suele quedar fuera de la liquidación.
Cómo calcular el costo total de salida en tres escenarios
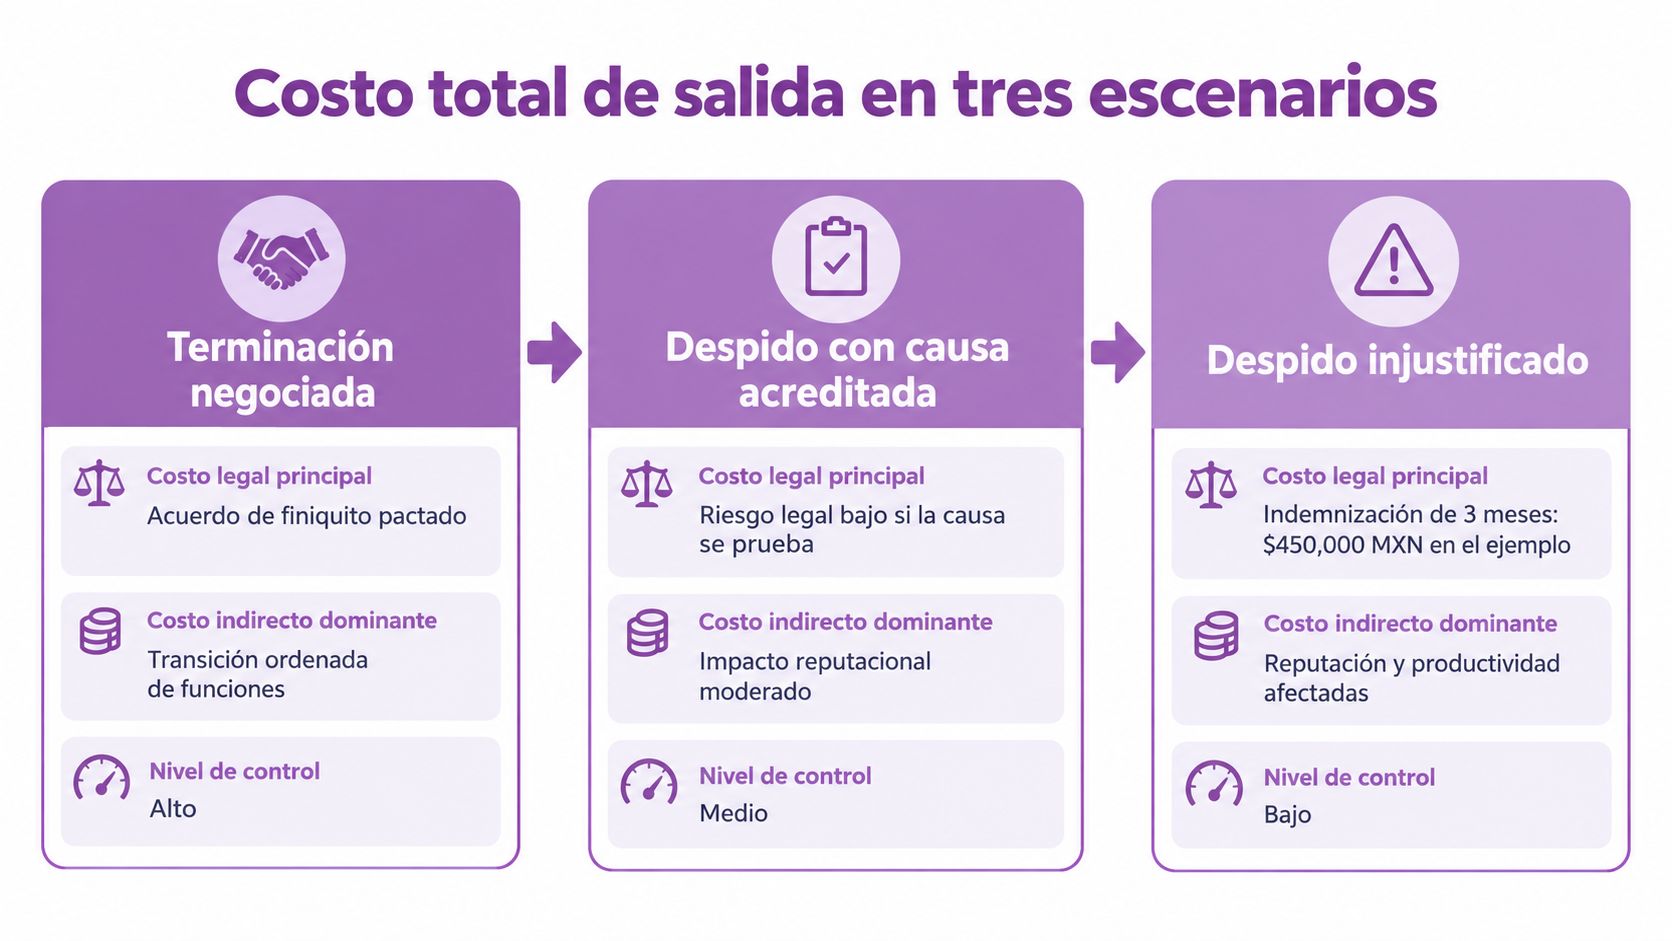
La comparación inicial para la dirección financiera es la siguiente.
| Escenario | Costo legal principal | Costo indirecto principal | Control de la empresa |
|---|---|---|---|
| Terminación negociada | Liquidación pactada sobre componentes legales, con monto de acuerdo | Transición ordenada y menor riesgo de fuga de talento | Alto |
| Despido con causa acreditada | Componentes devengados; la indemnización constitucional no aplica si la causa se prueba | Continuidad si la evidencia es sólida; riesgo si se impugna | Medio |
| Despido injustificado | Indemnización, 20 días por año cuando proceda, prima de antigüedad y salarios vencidos | Litigio, distracción directiva y daño reputacional | Bajo |
La siguiente representación resume el control relativo de cada alternativa.
Método de cálculo en cinco pasos
- Reconstruir el paquete: calcular el salario integrado con prestaciones y componentes contractuales.
- Estimar lo legal: aplicar la tabla de costos directos a cada escenario.
- Sumar reemplazo: incorporar búsqueda ejecutiva, onboarding y compensación temporal del equipo.
- Estimar vacancia: multiplicar los meses sin ejecutivo por el impacto mensual en ingresos o proyectos.
- Ponderar litigio: multiplicar su costo por su probabilidad y compararlo con una negociación.
La fórmula resultante es costo total de salida igual a componentes legales, más costos fiscales, búsqueda, vacancia y litigio ponderado. La PROFEDET señala que pueden proceder salarios vencidos hasta por 12 meses y que la persona trabajadora puede elegir reinstalación en vez de indemnización.
El material audiovisual siguiente complementa la revisión de escenarios antes de aplicar la fórmula al caso concreto.
Con el ejecutivo de $150,000 MXN mensuales, la negociación debe compararse contra una exposición legal cercana a $950,000 MXN solo por los dos primeros componentes, más la vacancia calculada con datos propios. La modalidad, salida inmediata, licencia, transición pactada o reemplazo provisional, depende del riesgo de litigio y de la continuidad requerida.
Pagar más que el mínimo legal puede resultar racional si reduce litigio, protege información confidencial y acelera la sucesión. No existe una cifra universal sin revisar contrato, antigüedad, salario integrado y documentación.
Estrategias para reducir el costo de una salida ejecutiva
| Estrategia | Costo que reduce | Costo que genera | Cuándo conviene |
|---|---|---|---|
| Outplacement como transición de carrera | Litigio, riesgo reputacional y desgaste del equipo | Honorarios del programa | Salidas negociadas con impacto en la marca empleadora |
| Planificación de sucesión | Costo de vacancia y pérdida de continuidad | Inversión en desarrollo de candidatos internos | Puestos ejecutivos críticos |
| Negociación de la salida | Litigio y salarios vencidos | Monto adicional sobre el mínimo legal | Evidencia de causa débil o información sensible |
| Documentación del desempeño | Riesgo de despido injustificado | Horas de gestión de talento y registro | Desde la contratación y durante toda la relación |
| Revisión de cumplimiento contractual | Errores en el salario integrado y en bonos | Honorarios de asesoría jurídica y fiscal | Ejecutivos con bonos o cláusulas de cambio de control |
Aplicación por palanca
El outplacement estructura la transición de carrera del ejecutivo y ordena el mensaje hacia el equipo que permanece, con efecto sobre clima laboral y reputación. SHORE ofrece este servicio dentro de sus programas de outplacement ejecutivo, como un componente adicional al cálculo legal.
La planificación de sucesión, sostenida por un pipeline interno y por workforce planning, reduce el periodo de vacancia en puestos críticos. Su valor financiero se observa en decisiones no demoradas y en menor presión sobre clientes clave.
La negociación permite pactar confidencialidad, entrega de funciones y, donde sea válida, no competencia, siempre con revisión jurídica. Conviene cuando la evidencia de causa es débil o cuando el ejecutivo concentra información sensible.
La documentación del desempeño debe construirse desde la contratación, con evaluaciones y feedback registrado. La revisión contractual, por su parte, valida incentivos diferidos, facultades y cláusulas de cambio de control antes de fijar cualquier monto.
Como lectura complementaria sobre prevención, el análisis de retención de ejecutivos en México vincula continuidad directiva con productividad. Una liquidación documentada y validada reduce controversias y protege la continuidad.
Cómo decidir la salida antes de notificar al ejecutivo
La modalidad debe quedar definida antes de la conversación con el ejecutivo, no durante la misma. La lista siguiente funciona como procedimiento de aprobación para la dirección financiera y la función de talento.
- Verificar la causa: revisar evidencia de desempeño y documentación disponible.
- Reconstruir el ingreso: calcular salario integrado, bonos y beneficios del paquete completo.
- Comparar escenarios: registrar el costo total esperado de las tres alternativas.
- Definir sucesión interina: asignar responsabilidades y vocería ante stakeholders clave.
- Elegir modalidad: decidir con criterios explícitos de costo, riesgo y continuidad.
- Preparar comunicación: ordenar mensajes internos, externos y plan de confidencialidad.
- Validar cálculos: obtener revisión jurídica y fiscal antes de la notificación.
Este procedimiento se refuerza con la disciplina de due diligence de salidas ejecutivas, aplicada como revisión previa y no como corrección posterior. Cuando falta un elemento, la decisión todavía no está lista para notificarse.
El costo de despedir a un ejecutivo se decide antes de la conversación, con un paquete documentado y escenarios comparados. Esa preparación convierte una contingencia de gobierno corporativo en una transición presupuestada y controlable.
SHORE acompaña procesos de outplacement, planificación de sucesión y cálculo del costo total de salida para posiciones ejecutivas en México y LATAM. Para conocer cómo SHORE puede apoyar la transición de su ejecutivo y la planificación del costo total de salida, visite https://shore.com.mx/contacto.